Formation asset management immobilier : choisir entre fondamentaux et arbitrages avancés
Une formation en asset management immobilier doit vous apprendre à prendre des décisions : conserver un immeuble, engager des travaux, renégocier un bail ou vendre. Pour choisir, comparez d’abord le niveau des exercices à vos compétences actuelles, puis le programme, le format et le financement. Une initiation aux indicateurs de performance ne répond pas au même besoin qu’un approfondissement des arbitrages patrimoniaux.
Partir des décisions à maîtriser, pas du seul intitulé du métier
L’asset management immobilier consiste à piloter la stratégie d’un actif ou d’un portefeuille pour un propriétaire, une entreprise ou un investisseur institutionnel. L’objectif est d’améliorer la performance et la valeur du patrimoine en tenant compte des risques, de la trésorerie et de l’horizon de détention. Il ne se confond pas avec la gestion d’un portefeuille de titres financiers.
L’asset manager construit un business plan immobilier, suit les revenus et les dépenses, analyse les écarts et propose des arbitrages. Le property manager intervient davantage dans la gestion quotidienne, notamment locative et technique. Les deux fonctions doivent coopérer : une stratégie de relocation reste théorique sans connaissance des baux et de l’état du bâtiment.
Pour un gestionnaire immobilier, la formation peut faciliter le passage du suivi opérationnel à la recommandation d’investissement. Pour un analyste financier, elle doit surtout renforcer la compréhension des contraintes immobilières. Pour un responsable de patrimoine, elle sert à hiérarchiser les travaux et à défendre ses décisions auprès de la direction.
Une formation courte ne garantit pas l’accès au métier. Elle complète une expérience et un parcours initial. EFE évoque cinq années d’études après le bac pour devenir asset manager ; un module professionnel constitue plutôt un levier de spécialisation ou de progression vers davantage de responsabilités.
Fondamentaux ou approfondissement : comparer les programmes réels
Les appellations « niveau 1 » et « niveau 2 » ne constituent pas une échelle universelle entre organismes. Examinez les prérequis et les productions attendues : comprendre un indicateur, construire un modèle et défendre un arbitrage correspondent à des degrés de maîtrise différents.
| Offre | Orientation | Profil à privilégier | Point à vérifier |
|---|---|---|---|
| EFE — Asset management immobilier | Approche pratique annoncée en deux jours, en présentiel ou à distance | Professionnel recherchant une vision structurée des missions et méthodes | Profondeur des exercices financiers et prérequis de la session |
| First Finance — Fondamentaux de l’asset management en immobilier | Introduction aux stratégies, études de cas et analyses concrètes | Participant souhaitant consolider les bases | Durée, outils employés et modalités d’évaluation |
| Lefebvre Dalloz — Asset management niveau 2 | Approfondissement de la rentabilité, des baux et des opérations patrimoniales | Professionnel disposant déjà de connaissances en gestion immobilière | Maîtrise préalable des calculs et adéquation avec le patrimoine géré |
Avant une initiation, savoir lire un bail, distinguer loyer et charges et comprendre un compte de résultat constitue une base utile. Pour un approfondissement, vous devriez déjà pouvoir expliquer un rendement net et identifier les principales dépenses d’un immeuble.
Demandez un positionnement préalable si votre profil est hybride. Un property manager expérimenté peut être à l’aise avec les clauses locatives mais moins avec l’actualisation des flux ; un financier peut rencontrer la difficulté inverse. Le bon niveau est celui qui traite vos lacunes sans reprendre tout votre acquis.
Exiger un programme qui relie calculs, baux et travaux
Mesurer la performance sans confondre les indicateurs
Le programme doit distinguer rendement brut, rendement net et rentabilité nette-nette, en précisant les dépenses et la fiscalité retenues. Le rendement brut rapporte les loyers annuels au coût d’acquisition selon le périmètre choisi. Le net intègre des charges ; le « nette-nette » exige une convention explicite, notamment sur l’impôt et le financement, pour éviter les comparaisons trompeuses.
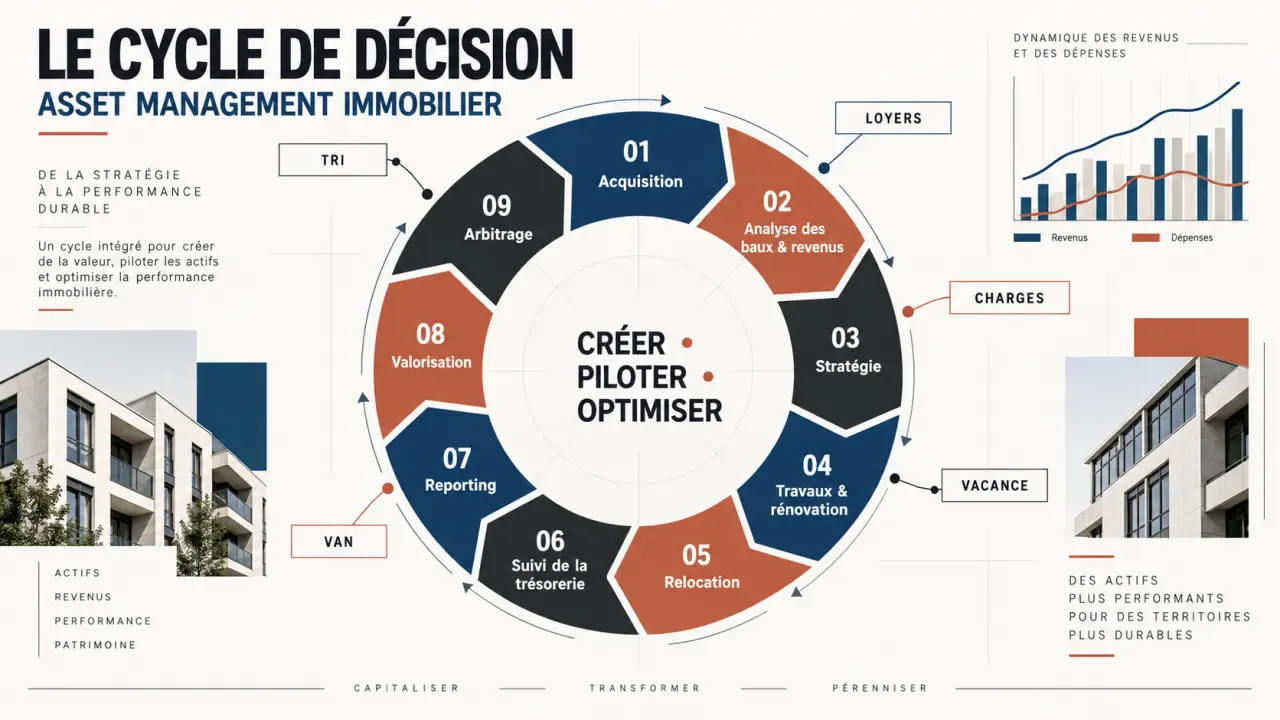
La VAN, valeur actuelle nette, mesure la valeur des flux futurs actualisés après prise en compte de l’investissement initial. Le TRI, taux de rendement interne, correspond au taux qui annule cette VAN. Une formation utile fait manipuler ces indicateurs dans un tableur et tester plusieurs hypothèses de vacance, de travaux et de prix de revente.
Un immeuble se lit aussi comme un circuit de trésorerie : les loyers y entrent, tandis que charges, échéances et travaux en sortent à des dates différentes. Un rendement annuel satisfaisant peut masquer un manque de liquidités pendant une rénovation. Demandez un exercice avec un calendrier mensuel des flux : repérer quand le courant de trésorerie se tarit est aussi important que calculer sa moyenne annuelle.
Transformer les contraintes immobilières en décisions chiffrées
Les baux, garanties, révisions de loyers et charges récupérables influencent directement le résultat. Le volet juridique doit permettre d’identifier les clauses sensibles et les points nécessitant l’intervention d’un spécialiste, sans promettre de remplacer un conseil juridique ou fiscal.
Les travaux doivent être étudiés avec leurs coûts, délais, effets sur l’occupation et gains espérés. Le DPE et le dispositif éco-énergie tertiaire, ou DEET, méritent une place adaptée aux actifs concernés. Un bon cas pratique compare conservation en l’état, rénovation, relocation et vente, puis demande une recommandation argumentée et un reporting destiné à l’investisseur.
Vérifier la pédagogie et les preuves de qualité
Deux jours peuvent convenir pour structurer des connaissances existantes, mais pas pour maîtriser toutes les dimensions du métier en partant de zéro. Comparez le temps consacré aux exercices corrigés, la taille du groupe et l’accès aux supports après la session. À distance, vérifiez les possibilités de partage de fichiers et d’échange avec le formateur.
- Formateur : expérience récente sur des actifs comparables aux vôtres et pratique des arbitrages enseignés.
- Exercices : modèle financier à compléter, analyse de bail et restitution d’une décision.
- Évaluation : distinction entre questionnaire de connaissances et validation d’une compétence appliquée.
- Accompagnement : questionnaire préparatoire, corrections et ressources réutilisables.
Lefebvre Dalloz affiche une note de 3,9/5 sur 7 avis : lisez les commentaires autant que la moyenne, car cet échantillon reste limité. EFE met en avant plus de 30 ans d’expérience et plus de 600 formations ; ces repères décrivent l’organisme, pas à eux seuls la qualité de chaque session.
Enfin, Qualiopi ne signifie pas que la formation délivre un diplôme reconnu. Distinguez certification qualité de l’organisme, attestation de suivi et éventuelle certification professionnelle. La mention de Mon Compte Formation ne dispense pas de vérifier l’éligibilité exacte du parcours choisi.
Sécuriser le budget et l’inscription avant de choisir une session
Demandez un devis précisant le prix, les taxes applicables, les supports inclus, les conditions d’annulation et les éventuels frais supplémentaires. Aucun tarif unique ne permet de comparer ces parcours : rapprochez le coût du nombre d’heures accompagnées et des compétences réellement travaillées.
Pour un salarié, le plan de développement des compétences et une prise en charge par l’OPCO peuvent être étudiés avec le service RH ou formation. Le financement dépend du dispositif, de l’entreprise et des critères applicables ; il n’est pas automatique. Faites confirmer les démarches et délais avant tout engagement.
Avant de vous inscrire, transmettez au conseiller votre fonction, votre expérience et un objectif concret, par exemple construire un business plan ou arbitrer un programme de travaux. Demandez ensuite le programme détaillé, les prérequis, les prochaines dates et un exemple d’évaluation. Retenez la session qui vous prépare à produire une décision défendable, plutôt que celle qui accumule le plus de thèmes.