Tableau de financement : la méthode pour relier FRNG, BFR et trésorerie
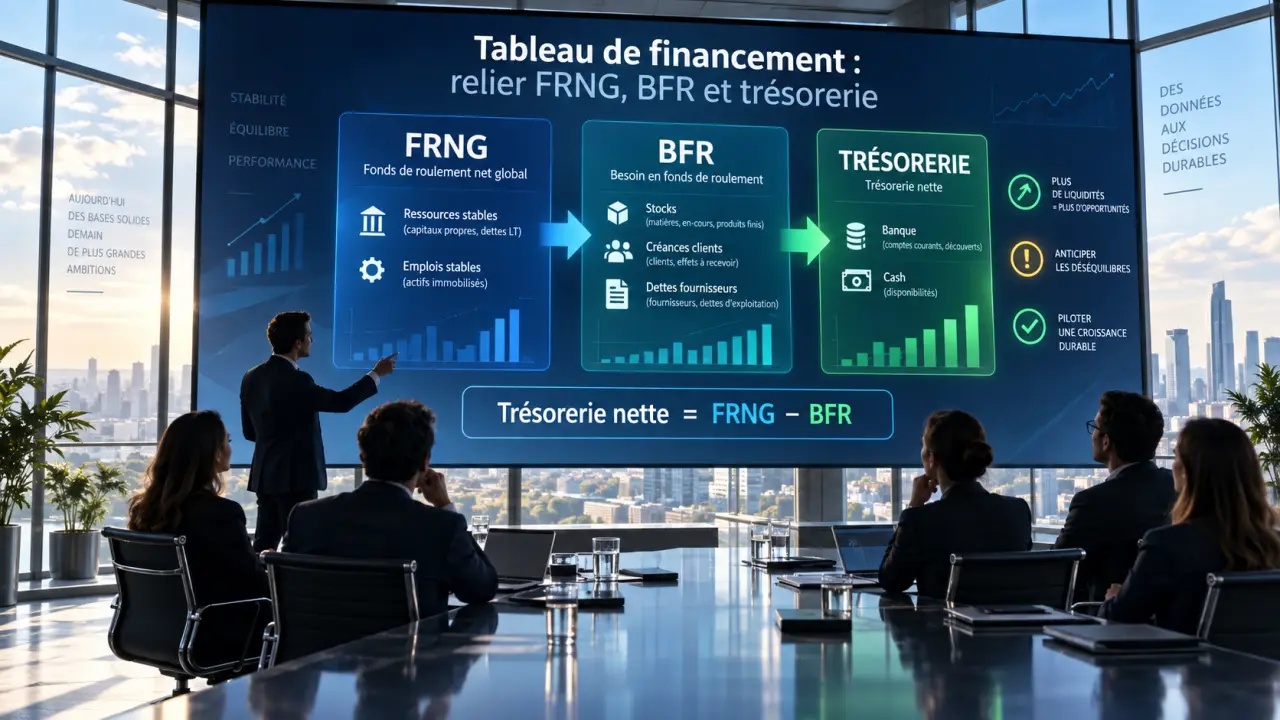
Un tableau de financement explique ce que le bilan seul ne montre pas : pourquoi la trésorerie d’une entreprise a évolué entre deux clôtures. Il relie les ressources obtenues, les investissements réalisés et les décalages du cycle d’exploitation. Cette lecture rétrospective permet de vérifier si la croissance, les emprunts et l’autofinancement restent compatibles avec l’équilibre financier.
Lire les mouvements financiers derrière deux bilans
Le tableau de financement compare deux exercices comptables consécutifs. Le bilan donne une photographie du patrimoine à une date donnée. Le tableau de financement analyse les variations intervenues entre deux dates : augmentation des capitaux propres, acquisition d’une machine, remboursement d’un emprunt, hausse des stocks ou évolution des créances clients.
Sa logique repose sur deux notions simples. Un emploi correspond à une utilisation de fonds : investir, rembourser une dette financière ou distribuer des dividendes. Une ressource correspond à une origine de fonds : dégager une capacité d’autofinancement, souscrire un emprunt, augmenter le capital ou céder une immobilisation.
Les deux niveaux d’analyse
La première partie du tableau étudie les mouvements durables, aussi appelés mouvements du haut de bilan. Elle rapproche les emplois stables et les ressources stables pour calculer la variation du fonds de roulement net global (FRNG). La seconde examine le bas de bilan : évolution des stocks, créances, dettes d’exploitation et trésorerie. Elle montre comment cette variation du FRNG a été absorbée ou utilisée.
Les documents à réunir sont les bilans de N-1 et N, le compte de résultat, l’annexe comptable et, idéalement, un bilan fonctionnel. L’annexe aide notamment à distinguer une acquisition, une cession, une dotation aux amortissements ou une variation qui ne correspond pas directement à un encaissement ou à un décaissement.
La CAF, première ressource interne
La capacité d’autofinancement (CAF) mesure les ressources potentielles générées par l’activité au cours de l’exercice. Elle ne se confond pas avec le résultat net : un bénéfice peut inclure des produits non encaissés ou des charges non décaissées. Avec la méthode additive, on part du résultat net et l’on corrige notamment les dotations, les reprises, la valeur comptable des éléments d’actif cédés et le prix de cession des immobilisations.
Une CAF positive ne garantit donc pas une trésorerie abondante. Elle indique que l’activité contribue au financement de l’entreprise. Avec les apports en capitaux propres et les emprunts, elle compte parmi les principales ressources stables.
Construire un tableau de financement sans inverser emplois et ressources
La méthode consiste à recenser les variations, à les classer selon leur nature et à vérifier que les deux parties se rejoignent. Il est préférable de travailler sur une feuille de calcul comprenant une colonne N-1, une colonne N, une colonne « variation » et une colonne « besoin ou dégagement ». Cette organisation limite les erreurs de sens et facilite le contrôle final.
Établir d’abord les emplois et ressources stables
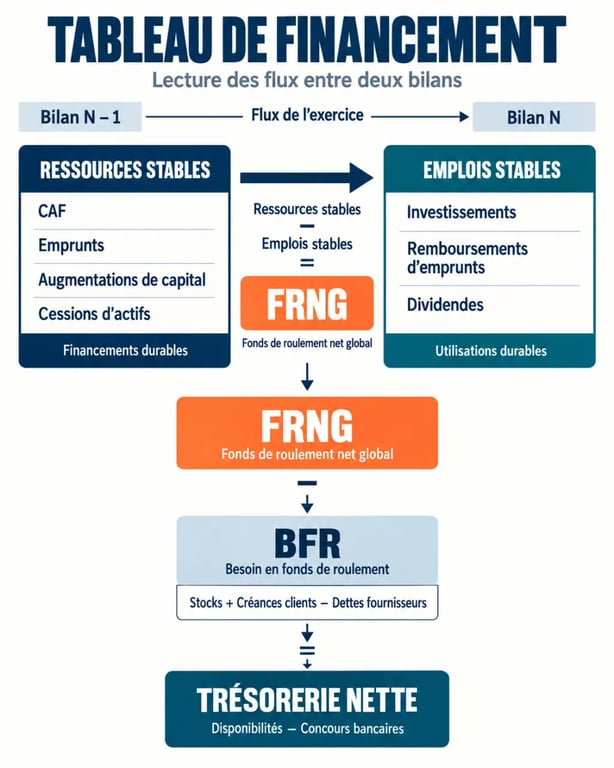
Dans la première partie, inscrivez parmi les ressources stables la CAF, les augmentations de capital, les nouveaux emprunts, les subventions d’investissement et les produits de cession d’immobilisations. Classez parmi les emplois stables les acquisitions d’immobilisations incorporelles, corporelles ou financières, les remboursements de dettes financières et les dividendes distribués.
| Ressources stables | Emplois stables |
|---|---|
| CAF de l’exercice | Acquisitions d’immobilisations |
| Augmentation de capital | Remboursements d’emprunts |
| Nouveaux emprunts | Dividendes distribués |
| Cessions d’immobilisations | Autres emplois durables |
La différence entre les ressources et les emplois stables donne la variation du FRNG. Lorsque les ressources sont supérieures aux emplois, le FRNG augmente : l’entreprise dispose de davantage de ressources à long terme pour financer son activité. Dans le cas contraire, elle a consommé davantage de ressources stables qu’elle n’en a généré ou mobilisé.
Classer ensuite les variations du bas de bilan
La seconde partie détaille la variation du besoin en fonds de roulement. La règle pratique est la suivante : une hausse d’un actif circulant représente généralement un besoin ; sa baisse constitue un dégagement. Pour les passifs circulants, la logique est inverse. Une hausse des dettes fournisseurs est un dégagement, car l’entreprise finance temporairement son cycle grâce à ses fournisseurs.
- Hausse des stocks : besoin de financement.
- Hausse des créances clients : besoin de financement.
- Hausse des dettes fournisseurs : dégagement de financement.
- Baisse des stocks ou des créances : dégagement.
- Baisse des dettes fournisseurs : besoin.
Il faut distinguer le BFR d’exploitation (BFRE), lié aux stocks, aux clients et aux fournisseurs, du BFR hors exploitation lorsque les postes ne relèvent pas de l’activité courante. Ajoutez ensuite la variation de trésorerie : disponibilités, concours bancaires courants et soldes créditeurs de banques.
Interpréter le FRNG, le BFR et la variation de trésorerie
Le contrôle essentiel est simple : la variation du FRNG déterminée dans la première partie doit être cohérente avec le financement de la variation du BFR et de la trésorerie dans la seconde. Une incohérence signale souvent une omission, un mauvais classement ou une variation calculée dans le mauvais sens. Reprenez alors les postes un par un, en commençant par les acquisitions, les emprunts et les variations des créances et des dettes.
Un exemple de lecture rapide
Supposons que le stock passe de 10 000 € en N-1 à 5 000 € en N. Sa variation est de -5 000 €, soit un dégagement de 5 000 €. Dans le même temps, les créances clients passent de 30 000 € à 40 000 €. Leur variation est de 10 000 €, soit un besoin. À eux deux, ces postes augmentent donc le BFR de 5 000 € avant la prise en compte des dettes fournisseurs et des autres éléments. L’entreprise devra couvrir ce besoin par son FRNG ou par sa trésorerie.
Le montant du BFR ne suffit pas à mesurer le risque. Il faut aussi regarder son empreinte temporelle : combien de jours s’écoulent entre l’achat, la transformation, la facturation et l’encaissement ? Deux entreprises affichant le même BFR peuvent présenter des situations différentes. Une activité saisonnière peut supporter un pic temporaire si elle l’a anticipé. À l’inverse, des retards clients répétés immobilisent la trésorerie de façon durable. Le suivi des délais de rotation des stocks et de règlement transforme ainsi le tableau en outil d’alerte opérationnel.
Repérer le risque de croissance
Un FRNG positif est généralement rassurant : les ressources à long terme financent les emplois stables et peuvent participer au financement du cycle d’exploitation. Un FRNG négatif n’est pas automatiquement critique, mais il signifie que des emplois durables sont financés par des ressources à court terme, ce qui fragilise la solvabilité.
La vigilance est particulièrement nécessaire en phase de croissance. Le chiffre d’affaires et l’excédent brut d’exploitation peuvent progresser, tout comme les stocks et les créances clients. Si le BFR augmente plus vite que les ressources dégagées par l’activité, un effet de ciseaux apparaît : une croissance rentable sur le papier provoque une tension de trésorerie réelle. Les réponses possibles sont concrètes : négocier des acomptes, réduire les délais clients, ajuster les achats et sécuriser une ligne de financement adaptée.
Différencier tableau de financement, plan prévisionnel et obligations
Le tableau de financement est un document rétrospectif : il analyse les flux et les variations constatés entre deux bilans. Le plan de financement est prévisionnel : il projette les investissements futurs, les ressources attendues et les besoins à financer. Les deux outils sont complémentaires. Le premier sert à diagnostiquer les décisions passées ; le second aide à préparer un emprunt, une levée de fonds ou un programme d’investissement.
| Outil | Finalité | Horizon |
|---|---|---|
| Tableau de financement | Expliquer les variations financières | Exercices clos |
| Plan de financement | Prévoir ressources et besoins | Futur |
| Bilan fonctionnel | Présenter l’équilibre emplois-ressources | À une date donnée |
Le tableau de financement est notamment prévu dans les documents de gestion de certaines entreprises dépassant des seuils réglementaires. Les références citées incluent les articles L232-2 et L612-2 du Code de commerce. Le seuil de 300 salariés et celui de 18 000 000 € de chiffre d’affaires annuel sont associés à ce cadre. Lorsqu’il est requis, le document est présenté annuellement, dans un délai de quatre mois suivant la clôture de l’exercice.
Pour créer un modèle Excel fiable, prévoyez au minimum cinq onglets : données N-1/N, calcul de la CAF, tableau des emplois et ressources stables, variations du BFR et contrôle de cohérence. Ajoutez des contrôles de totalisation ainsi qu’une cellule d’alerte si la variation du FRNG ne correspond pas au financement de la variation du BFR et de la trésorerie. L’automatisation accélère le calcul, mais la qualité du diagnostic dépend du classement comptable des opérations.